
Kehidupan jarang berjalan sesuai rencana sepanjang waktu. Seseorang mungkin memiliki pekerjaan tetap hari ini, tetapi beberapa bulan kemudian harus menghadapi perubahan pendapatan, kebutuhan keluarga, atau biaya hidup yang meningkat. Dalam situasi seperti itu, kemampuan mengelola uang menjadi bekal penting untuk menjaga kestabilan tanpa harus mengorbankan seluruh rencana masa depan.
Kecerdasan finansial bukan berarti selalu mengetahui produk keuangan terbaru atau memiliki tabungan dalam jumlah besar. Hal ini lebih berkaitan dengan kemampuan memahami kondisi diri, menentukan prioritas, dan mempertimbangkan dampak dari setiap keputusan. Dengan pemahaman tersebut, uang dapat digunakan secara lebih terarah sesuai kebutuhan dan kemampuan.
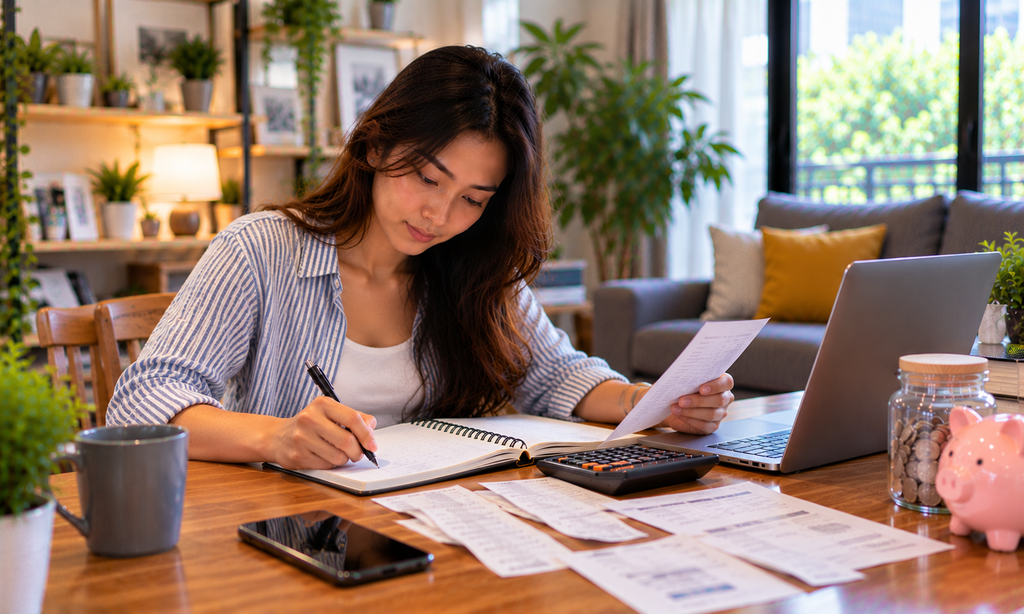
Memahami Perbedaan antara Keinginan dan Kemampuan
Salah satu tantangan dalam mengatur keuangan adalah membedakan apa yang diinginkan dari apa yang benar-benar mampu dibeli. Kemudahan transaksi digital dan banyaknya penawaran belanja membuat keputusan pembelian dapat terjadi hanya dalam beberapa detik. Jika tidak disertai pertimbangan, pengeluaran kecil yang berulang bisa mengurangi dana untuk kebutuhan yang lebih penting.
Sebelum melakukan pembelian, pertimbangkan apakah barang atau layanan tersebut memang diperlukan, apakah pembeliannya dapat ditunda, dan apakah pengeluaran itu akan mengganggu kewajiban bulanan. Pertanyaan sederhana seperti ini dapat membantu mengurangi keputusan impulsif.
Bukan berarti setiap keinginan harus dihindari. Menikmati hasil kerja tetap menjadi bagian dari kehidupan yang seimbang. Kuncinya adalah memberikan ruang bagi kesenangan pribadi tanpa mengabaikan tagihan, tabungan, dan kebutuhan mendatang.
Mengatur Uang dengan Sistem yang Mudah Dipertahankan
Sistem keuangan yang baik tidak harus rumit. Justru, metode yang sederhana cenderung lebih mudah diterapkan secara konsisten, terutama bagi orang yang memiliki jadwal padat atau tanggung jawab keluarga.
Mulailah dengan membagi pendapatan ke dalam beberapa kelompok utama:
- Kebutuhan rutin: mencakup makanan, tempat tinggal, transportasi, tagihan, dan kebutuhan rumah tangga.
- Kewajiban finansial: meliputi cicilan atau pembayaran utang yang harus dipenuhi sesuai jadwal.
- Tabungan dan dana darurat: disisihkan untuk tujuan masa depan serta kebutuhan yang tidak terduga.
- Pengeluaran pribadi: digunakan untuk hiburan, hobi, atau kebutuhan tambahan sesuai kemampuan.
Pembagian tersebut dapat disesuaikan dengan besarnya penghasilan dan kondisi setiap individu. Tidak ada persentase yang wajib berlaku untuk semua orang. Bagi seseorang dengan tanggungan besar, kebutuhan pokok mungkin mengambil bagian lebih banyak, sedangkan orang lain memiliki ruang lebih luas untuk menabung.
Hal terpenting adalah mengetahui batas setiap kelompok dan memeriksa pengeluaran secara berkala. Dengan demikian, keputusan finansial tidak hanya mengandalkan perkiraan.
Mengapa Dana Cadangan Tidak Boleh Diabaikan?
Pengeluaran tak terduga sering menjadi penyebab rencana keuangan terganggu. Kendaraan yang perlu diperbaiki, kebutuhan medis, atau terhentinya pendapatan dapat menimbulkan tekanan ketika tidak ada uang yang disiapkan untuk menghadapinya.
Dana darurat membantu mengurangi ketergantungan pada pinjaman dalam situasi tersebut. Jika belum memiliki cadangan, mulailah dengan nominal kecil yang dapat disisihkan secara rutin. Seiring waktu, jumlahnya dapat ditingkatkan hingga cukup untuk menutup beberapa bulan pengeluaran penting, sesuai kebutuhan dan kestabilan pekerjaan.
Dana ini sebaiknya disimpan terpisah dari uang belanja agar tidak mudah terpakai untuk kebutuhan yang kurang mendesak. Hindari pula menempatkan seluruh dana darurat pada aset yang nilainya mudah berubah atau sulit dicairkan ketika diperlukan.
Menilai Layanan Digital secara Lebih Bijaksana
Perkembangan teknologi membuat berbagai platform digital semakin mudah diakses. Sebelum menggunakan layanan tertentu, masyarakat perlu memahami jenis layanan yang ditawarkan, ketentuan penggunaannya, serta risiko yang mungkin menyertai aktivitas di dalamnya.
Ketika menemukan nama seperti PPSNUSA, jangan hanya mengandalkan popularitas atau tampilan promosi. Periksa informasi penyedia, kebijakan privasi, kejelasan biaya, dan aturan yang berlaku. Pastikan pula bahwa keputusan yang diambil tidak mengganggu kebutuhan utama atau menimbulkan komitmen yang melebihi kemampuan.
Sikap berhati-hati sangat penting apabila suatu platform berkaitan dengan taruhan atau perjudian. Aktivitas tersebut dapat menimbulkan kerugian, tidak menjamin hasil, dan tidak layak dijadikan sumber penghasilan maupun strategi membangun kekayaan. Dana untuk kebutuhan pokok, pembayaran utang, dan tabungan sebaiknya tidak digunakan untuk aktivitas berisiko tersebut.
Manfaat yang Terasa Ketika Keuangan Lebih Terarah
Pengelolaan keuangan yang konsisten dapat membawa perubahan dalam berbagai aspek kehidupan. Manfaatnya tidak hanya terlihat pada jumlah tabungan, tetapi juga pada kemampuan mengambil keputusan dengan lebih tenang.
Beberapa manfaat yang dapat dirasakan meliputi:
- Pengeluaran lebih terkendali karena setiap kebutuhan memiliki alokasi yang jelas.
- Risiko utang berlebihan berkurang karena kemampuan membayar dipertimbangkan sebelum mengambil kewajiban baru.
- Tujuan jangka panjang lebih terukur melalui target tabungan yang realistis.
- Kesiapan menghadapi perubahan meningkat berkat dana cadangan yang dibangun secara bertahap.
- Keputusan lebih rasional karena pembelian dan penggunaan layanan dinilai berdasarkan kebutuhan serta risikonya.
Hasilnya mungkin tidak langsung terlihat. Namun, kebiasaan yang dilakukan terus-menerus dapat membantu membangun kondisi keuangan yang lebih kuat dari waktu ke waktu.
Menjadikan Evaluasi sebagai Kebiasaan
Setiap akhir bulan, luangkan waktu untuk melihat kembali pendapatan, pengeluaran, dan perkembangan tabungan. Perhatikan apakah ada biaya yang meningkat, kewajiban yang belum terpenuhi, atau target yang perlu disesuaikan. Evaluasi bukan sekadar mencari kesalahan, melainkan memahami perubahan agar keputusan berikutnya lebih tepat.
Pada akhirnya, kecerdasan finansial tumbuh melalui keputusan sehari-hari yang realistis dan konsisten. Dengan mengenali kemampuan diri, memprioritaskan kebutuhan, serta menilai risiko sebelum bertindak, setiap orang dapat membangun fondasi keuangan yang lebih stabil dan menghadapi perubahan hidup dengan persiapan yang lebih baik.
Catatan: Ganti (URL) pada anchor text PPSNUSA dengan URL tujuan yang sebenarnya. Pastikan halaman tujuan sesuai dengan konteks artikel dan tidak memuat klaim keuntungan finansial yang tidak dapat dijamin.